


Hola a todos y bienvenidos a una nueva edición de Windletter. Soy Sergio Fernández Munguía y aquí hablamos de la actualidad del sector eólico desde un punto de vista diferente. Si no estás suscrito al boletín puedes hacerlo aquí.

Vamos hoy con la segunda parte del primer artículo de la serie que estamos realizando junto a Youwind, la plataforma SaaS para el desarrollo de proyectos eólicos que integra en un mismo entorno herramientas de ingeniería, GIS, modelado financiero y de costes, optimización y comparación de escenarios.
Puedes leer la primera parte aquí.
Simulando los números de la eólica flotante en el Reino Unido (II)
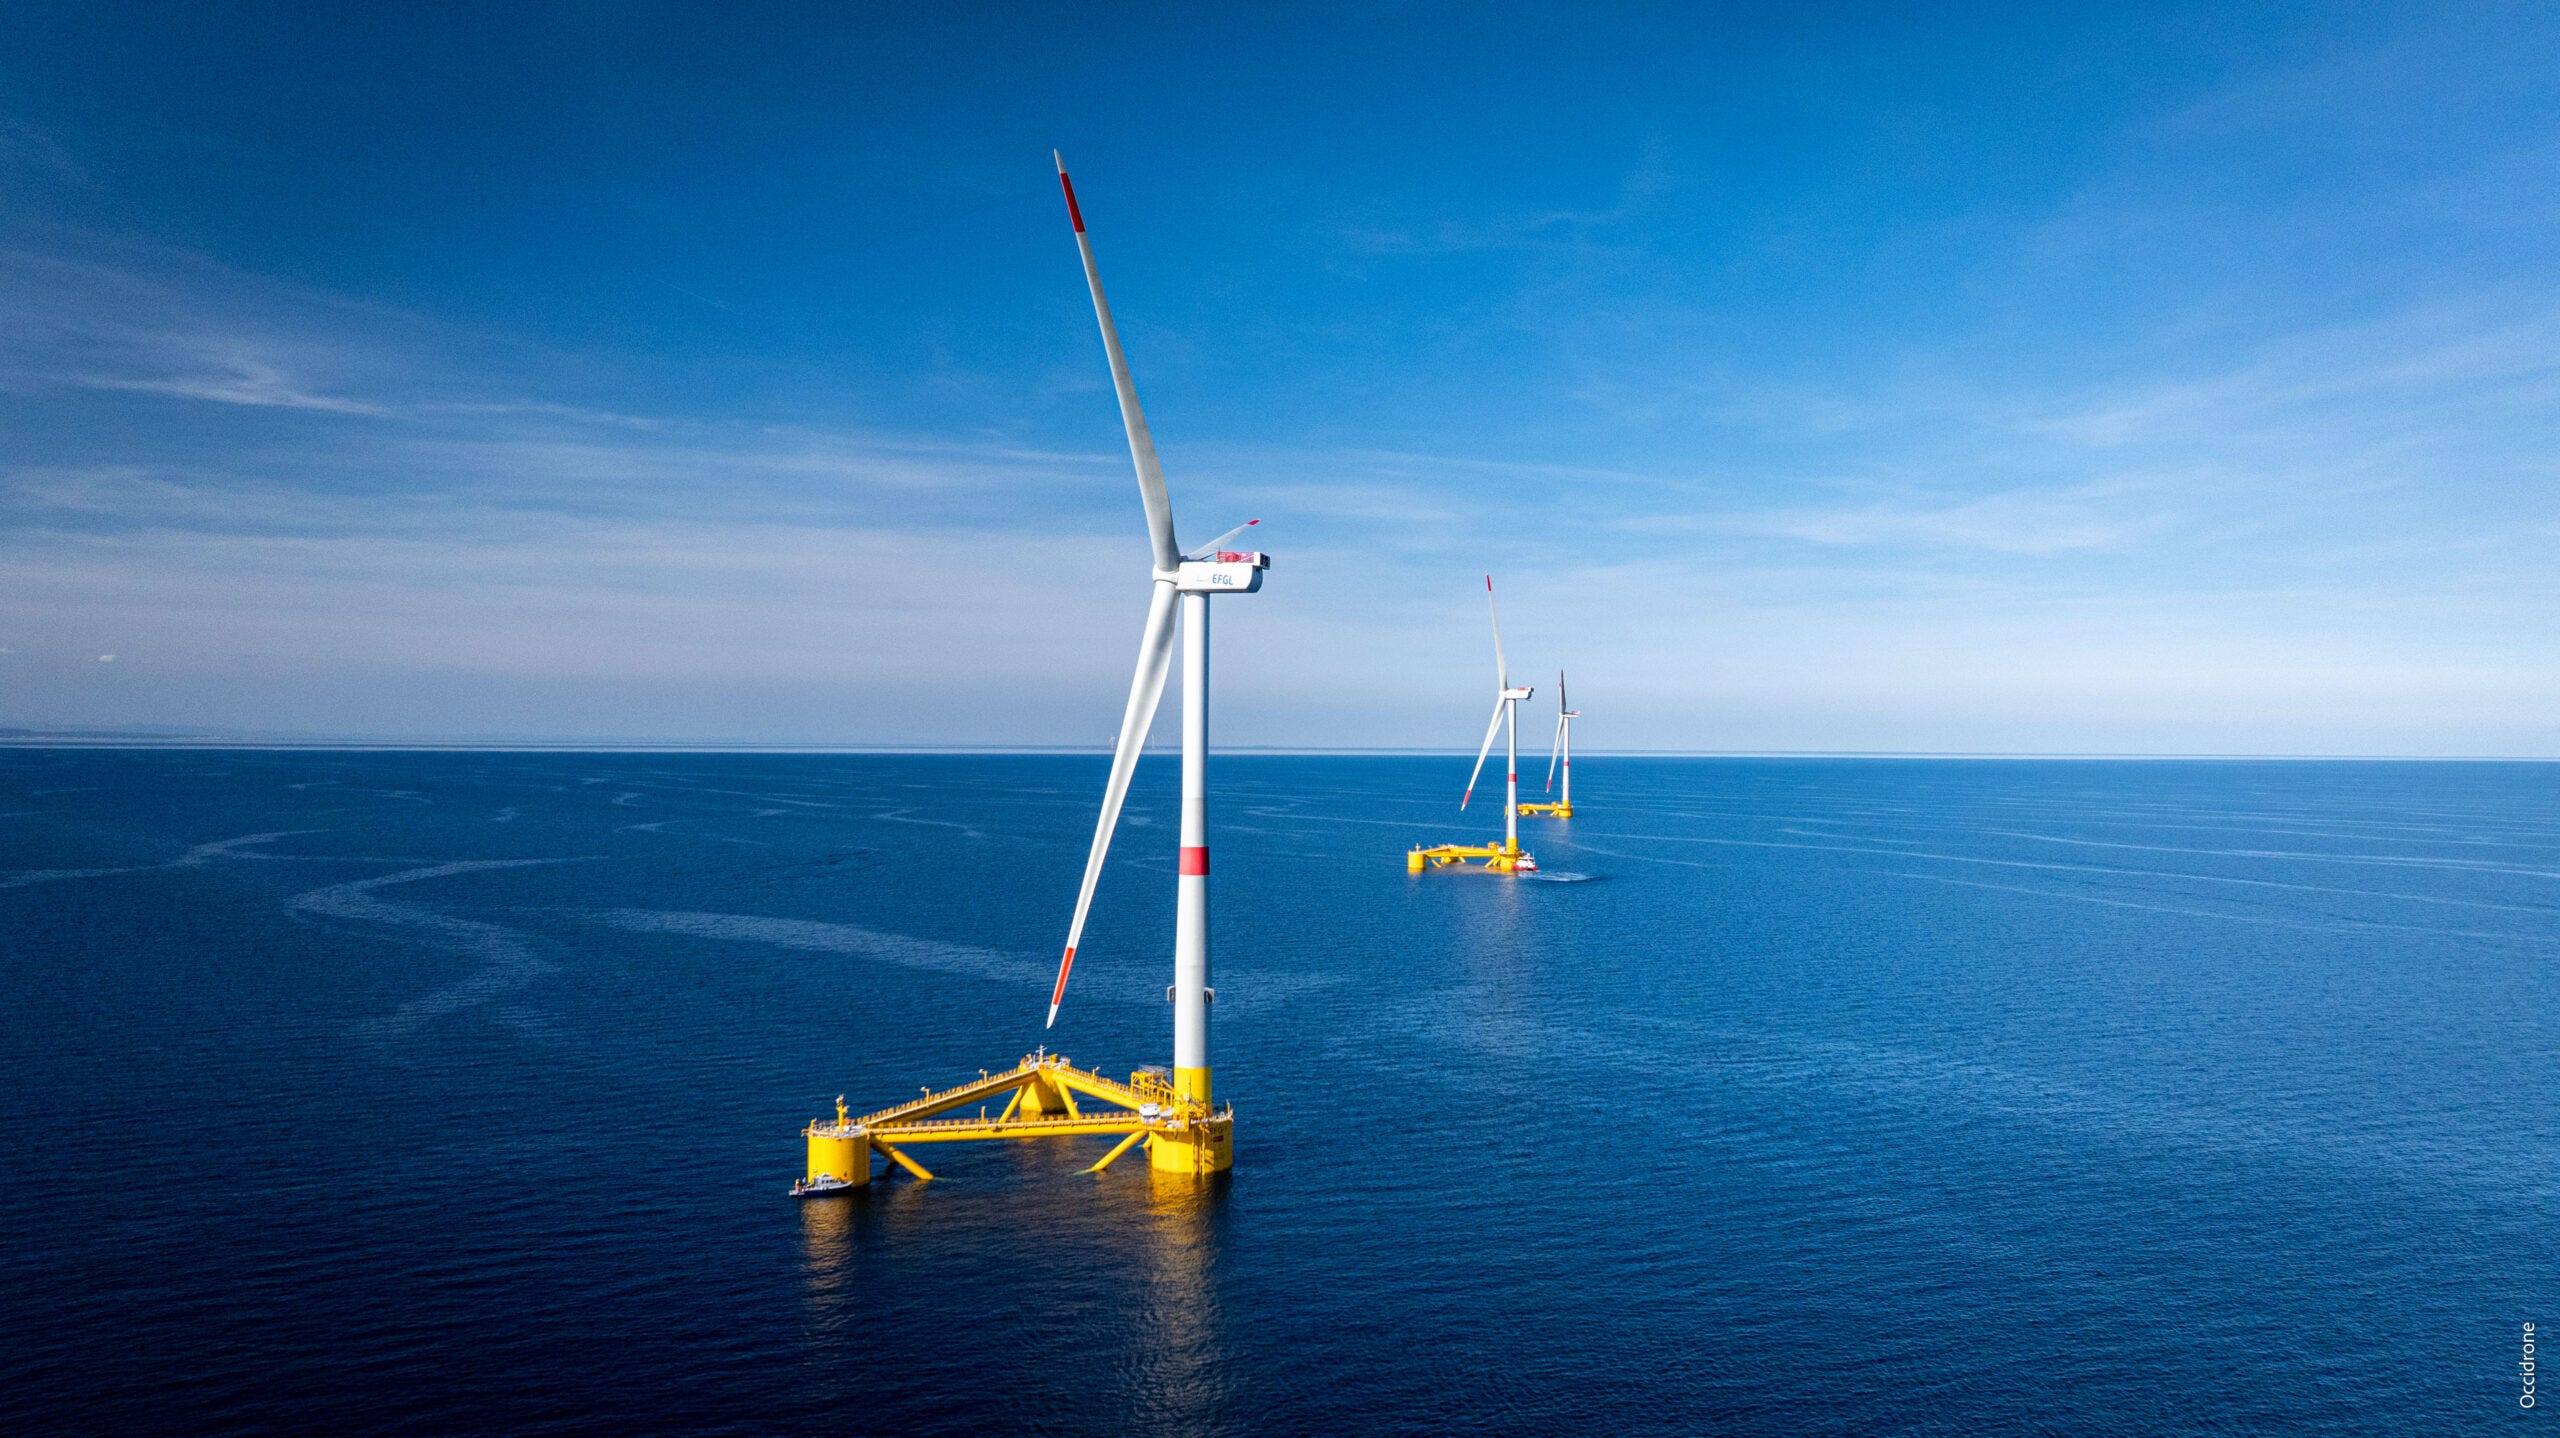
En la primera parte diseñamos un parque flotante de 300 MW en el Celtic Sea: 20 turbinas de referencia IEA de 15 MW sobre flotadores semisumergibles VolturnUS-S, a 85–91 m de profundidad y con un layout que maximiza la separación entre máquinas.
Hoy toca la parte económica: cuánto cuesta, cuánto produce y qué strike price necesitaría en una subasta como la AR7.
Disclaimer: Los números de este artículo salen de una simulación propia sobre un emplazamiento hipotético, con costes tomados de fuentes públicas. No representan ningún proyecto real ni las cifras de ningún desarrollador.
Costes: ¿cuál es el CAPEX y el OPEX del proyecto?
Una vez definido todo el parque a nivel de ingeniería, quedaría definir su coste, tanto de inversión inicial (CAPEX), como a lo largo de su vida útil (OPEX).
Dado que no somos un desarrollador y este es un ejercicio teórico, nos hemos ido a fuentes públicas para tratar de generar un coste razonable y realista. Y lo cierto es que estamos de enhorabuena, porque existe una referencia difícil de mejorar.
Hemos modelado todos los costes basándonos en la guía Guide to a Floating Offshore Wind Farm de BVG Associates, publicada junto a ORE Catapult, The Crown Estate y Crown Estate Scotland, que da el desglose completo de un parque flotante de referencia de 1 GW en libras reales de 2024: turbina, subestructura, fondeo, cables, subestaciones, instalación, contingencia, OPEX y desmantelamiento. No lo hemos clavado, pero nos hemos quedado muy cerca: el 94% de la referencia.
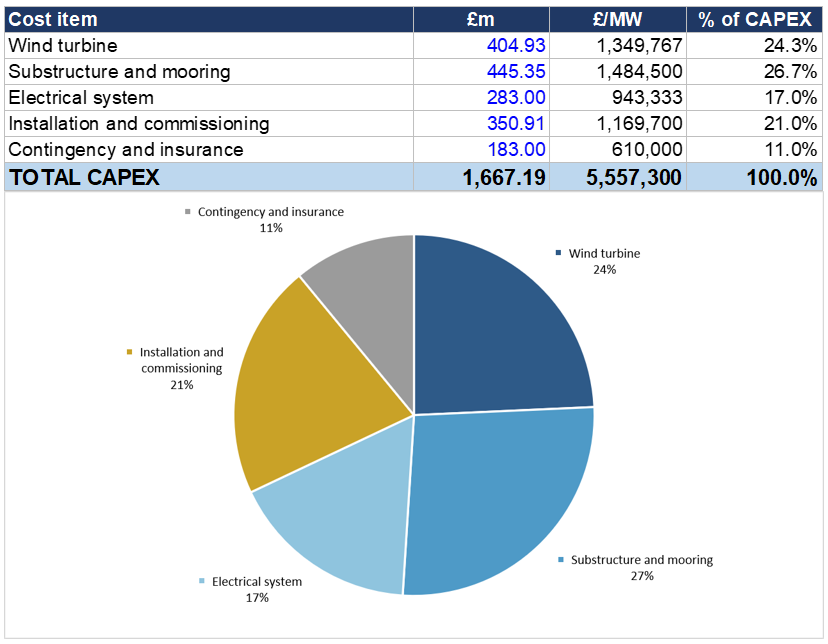
Así, nuestro CAPEX final es de 5.557.300 £/MW, o 1.667,18 £m para los 300 MW. Como se puede comprobar, la subestructura flotante y el sistema de fondeo son la partida más alta, incluso por delante de la propia turbina. En un parque de base fija eso no ocurre casi nunca.
Además, de cara al modelo financiero, también hemos modelado:
DEVEX: 46,54 £m o 155.100 £/MW a pagar durante los años que dura el desarrollo. En este caso se han considerado 5 años.
OPEX: 29,45 £m anuales, unos 98.200 £/MW al año durante toda la vida del proyecto.
Desmantelamiento (ABEX): un solo pago de 134,97 £m al final de la vida útil.
Del coste al strike price: financiación, rentabilidad objetivo…
Con el parque montado y los costes cerrados, ya podemos ir al número que todo el mundo mira. Pero antes hay que resolver la otra mitad de la ecuación: cuánta energía produce el parque.
Youwind calcula el balance energético completo siguiendo el marco de la IEC 61400-15, que no es un número único de pérdidas sino una lista de categorías que hay que rellenar y defender una a una: estelas, disponibilidad de turbina y de balance of plant, eficiencias eléctricas, degradación de pala, curtailment y factores específicos del emplazamiento.
Para nuestro parque, con el layout que hemos generado:
AEP bruto: 1.633.284 MWh
AEP neto P50: 1.384.997 MWh
Eficiencia global: 84,80%
Factor de capacidad bruto: 62,15%
Factor de capacidad neto: 52,70%
Las pérdidas por estela y blockage se quedan en un 4,39%, un valor bajo y coherente con haber maximizado separaciones. Y ese factor de capacidad neto del 52,70% es el dato clave: producción en el punto de conexión, ya descontadas estelas, disponibilidad y pérdidas eléctricas.
Y aquí llega la parte de la que se habla poco y se debería hablar más: los percentiles.
P50: 1.384.997 MWh
P90 a 20 años: 1.251.336 MWh
Un 9,65% de caída del P50 al P90. Es importante señalar que no tenemos campaña de medición: nuestro recurso viene de un mapa mesoescalar, no de un mástil ni de un lidar. Un banco no financia sobre el P50, financia sobre el P90. Si quieres un P90 con más certidumbre, tienes que salir a medir.
Una vez tenemos la producción y costes, podemos calcular la tarifa que necesitamos para hacer el parque viable. Así que la pregunta es: ¿cuál es el retorno razonable para un proyecto con este riesgo?
De nuevo, nos hemos ido a referencias públicas. Un informe del Department for Energy Security and Net Zero (DESNZ) encargado a Cambridge Economic Policy Associates (CEPA) estima los hurdle rates para cada tecnología: el retorno mínimo por debajo del cual un inversor no entra en un proyecto. No es exactamente lo mismo que el coste de capital, pero es la tasa a la que hay que descontar los flujos si quieres saber qué precio necesita un proyecto para ser invertible.
Para la eólica marina flotante, clasificada como riesgo alto, el hurdle rate de vida completa es del 11,40% real antes de impuestos. Por ponernos en perspectiva: para la offshore fija, considerada de riesgo medio, es 8,90%, y para la onshore, 7,60%.
Nosotros hemos usado el 11,40%. Y Youwind permite hacer algo muy útil: en lugar de meter un precio de energía y ver qué rentabilidad sale, le das la rentabilidad objetivo y te devuelve el precio que el proyecto necesita para alcanzarla. Para ello hemos supuesto una vida útil de 25 años: los primeros 20 con tarifa, como el CfD de la AR7, y el resto vendiendo a mercado a 64,98 £/MWh (hipótesis propia).
Teniendo en cuenta lo anterior, según el cálculo de Youwind el strike price que habría que pedir en una subasta es:
217,97 £/MWh.
Como referencia, la AR7 despejó el flotante en 216,49 £/MWh para dos proyectos precomerciales de 100 y 92,5 MW. Una diferencia del 0,7%.
Y aquí viene la parte interesante. Repetimos el ejercicio con las otras dos tasas que da CEPA (8,90%, equiparable a offshore fija y 7,60%, a onshore), sin tocar ni un solo coste: mismo acero, mismo fondeo, mismos buques, mismo OPEX y misma producción. Lo único que cambia es a qué precio entra el dinero.
Rentabilidad objetivo 11,40% (flotante, riesgo alto) → strike price: 217,97 £/MWh.
Rentabilidad objetivo 8,90% (equiparable a offshore fija) → strike price: 178,76 £/MWh, un 18,0% menos.
Rentabilidad objetivo 7,60% (equiparable a onshore) → strike price: 160,30 £/MWh, un 26,5% menos.
Casi 40 £/MWh entre el primer caso y el segundo, y 58 £/MWh entre el primero y el tercero. Sin abaratar absolutamente nada. Aunque nadie espera que la flotante sea algún día igual que la onshore.
En cualquier caso, la diferencia real entre flotante y fija en la AR7 fue de 125,29 £/MWh, y esos 39 £/MWh de prima de riesgo explican algo menos de un tercio. Pero sí nos indica que todo lo que reduzca el riesgo percibido (historial de operación, cadena de suministro consolidada, contratos más largos) mueve el precio tanto como decisiones importantes de ingeniería.
Conclusiones
Empecé este artículo sin saber utilizar la plataforma de Youwind, sin ser experto en ingeniería de eólica flotante y sin tener ni idea del CAPEX ni del modelo de negocio de un parque flotante. Unas horas después había llegado a 217,97 £/MWh, a un 0,7% del precio real de la subasta de Reino Unido. Con todas las limitaciones del ejercicio, que no son pocas.
Y creo que ese es uno de los datos más interesantes de todo el artículo: lo ha hecho una sola persona, en unas horas, solo con información publicada. Hace unos años un ejercicio así habría sido un encargo a una ingeniería, que hubiese utilizado varias herramientas diferentes y numerosos y tediosos archivos excel.
Donde se han ido las horas, por cierto, no ha sido en manejar el software. Ha sido en decidir y defender los inputs: de dónde sale el peso del flotador, qué precio del acero es razonable, cuántas catenarias por posición, qué tasa de descuento le corresponde a esta tecnología…
Y hay algo que no esperaba sentir: la plataforma tiene algo de videojuego. Es muy visual y permite iterar rápido, así que cambias una separación entre turbinas, le das a generar y ves al momento cómo se mueven el AEP, las pérdidas por estela, el LCoE… para una fase de screening, donde lo que necesitas es comparar muchas opciones rápido, es ideal.
Me quedan muchas funcionalidades por explorar: el optimizador de layout, las estelas de los parques vecinos, el módulo onshore, el de BESS, etc. Las iremos viendo poco a poco a lo largo de la serie.
Si no te la quieres perder, suscríbete.
📬 ¿Quieres saber más sobre Youwind?
Si te interesa saber más sobre Youwind y sus servicios, o pedir una demo, puedes contactar con ellos a través de:
Puedes decirles que vienes de parte de Windletter 🙂.
Muchas gracias por leer Windletter. Si te ha gustado, te invito a que te suscribas, le des al ❤️, la reenvíes por mail, la compartas por redes sociales o la recomiendes a otras personas.
¡Nos vemos en la siguiente!
Disclaimer: Las opiniones presentadas en Windletter son mías y no reflejan necesariamente los puntos de vista de mi empleador