


Hola a todos y bienvenidos a una nueva edición de Windletter. Soy Sergio Fernández Munguía (@Sergio_FerMun) y aquí hablamos de la actualidad del sector eólico desde un punto de vista diferente. Si no estás suscrito al boletín puedes hacerlo aquí.
Windletter está patrocinado por:
🔹 Tetrace. Proveedor de servicios de O&M, ingeniería, supervisión y repuestos líder en el mercado renovable. Más información aquí.
🔹 RenerCycle. Desarrollo y comercialización de soluciones y servicios especializados en economía circular para energías renovables. Más información aquí.
🔹 Nabrawind. Diseño, desarrollo, fabricación y comercialización de tecnologías eólicas avanzadas. Más información aquí.
🔹 Ingeteam Wind Energy. Partner global de tecnología y servicios para la industria eólica, trabajando con OEMs, utilities y asset owners. Más información aquí.
Windletter is also available in English here
Lo más leído de la última edición ha sido: algunos vídeos del aerogenerador más alto del mundo, los datos en abierto de 10 años de operación de un parque eólico…
Además, la semana pasada hemos publicado un artículo que ha funcionado especialmente bien y del que estoy particularmente orgulloso. No te lo pierdas y si tienes cualquier duda o comentario, escríbeme 👇

Vamos, ahora sí, con las noticias de la semana.
Windletter es una publicación apoyada por su comunidad de lectores. Si disfrutas el contenido y quieres formar parte de esta comunidad, puedes suscribirte de forma gratuita o unirte a Windletter Community para acceder a contenidos y ventajas exclusivas.
Back to Black: los fabricantes occidentales vuelven a los números negros
Back to black. Hace algo más de dos años utilizábamos esta expresión en Windletter #69 para contar que Vestas empezaba a recuperar la rentabilidad mientras Nordex alcanzaba el equilibrio.
Y es que los fabricantes occidentales de aerogeneradores llevaban años atravesando una situación complicada. Inflación, problemas en la cadena de suministro con aumentos de precio de materias primas, contratos firmados a precios demasiado bajos en el famoso race to the bottom y, en algunos casos, importantes problemas de calidad y fiabilidad.
Pero las cosas han cambiado bastante desde entonces.
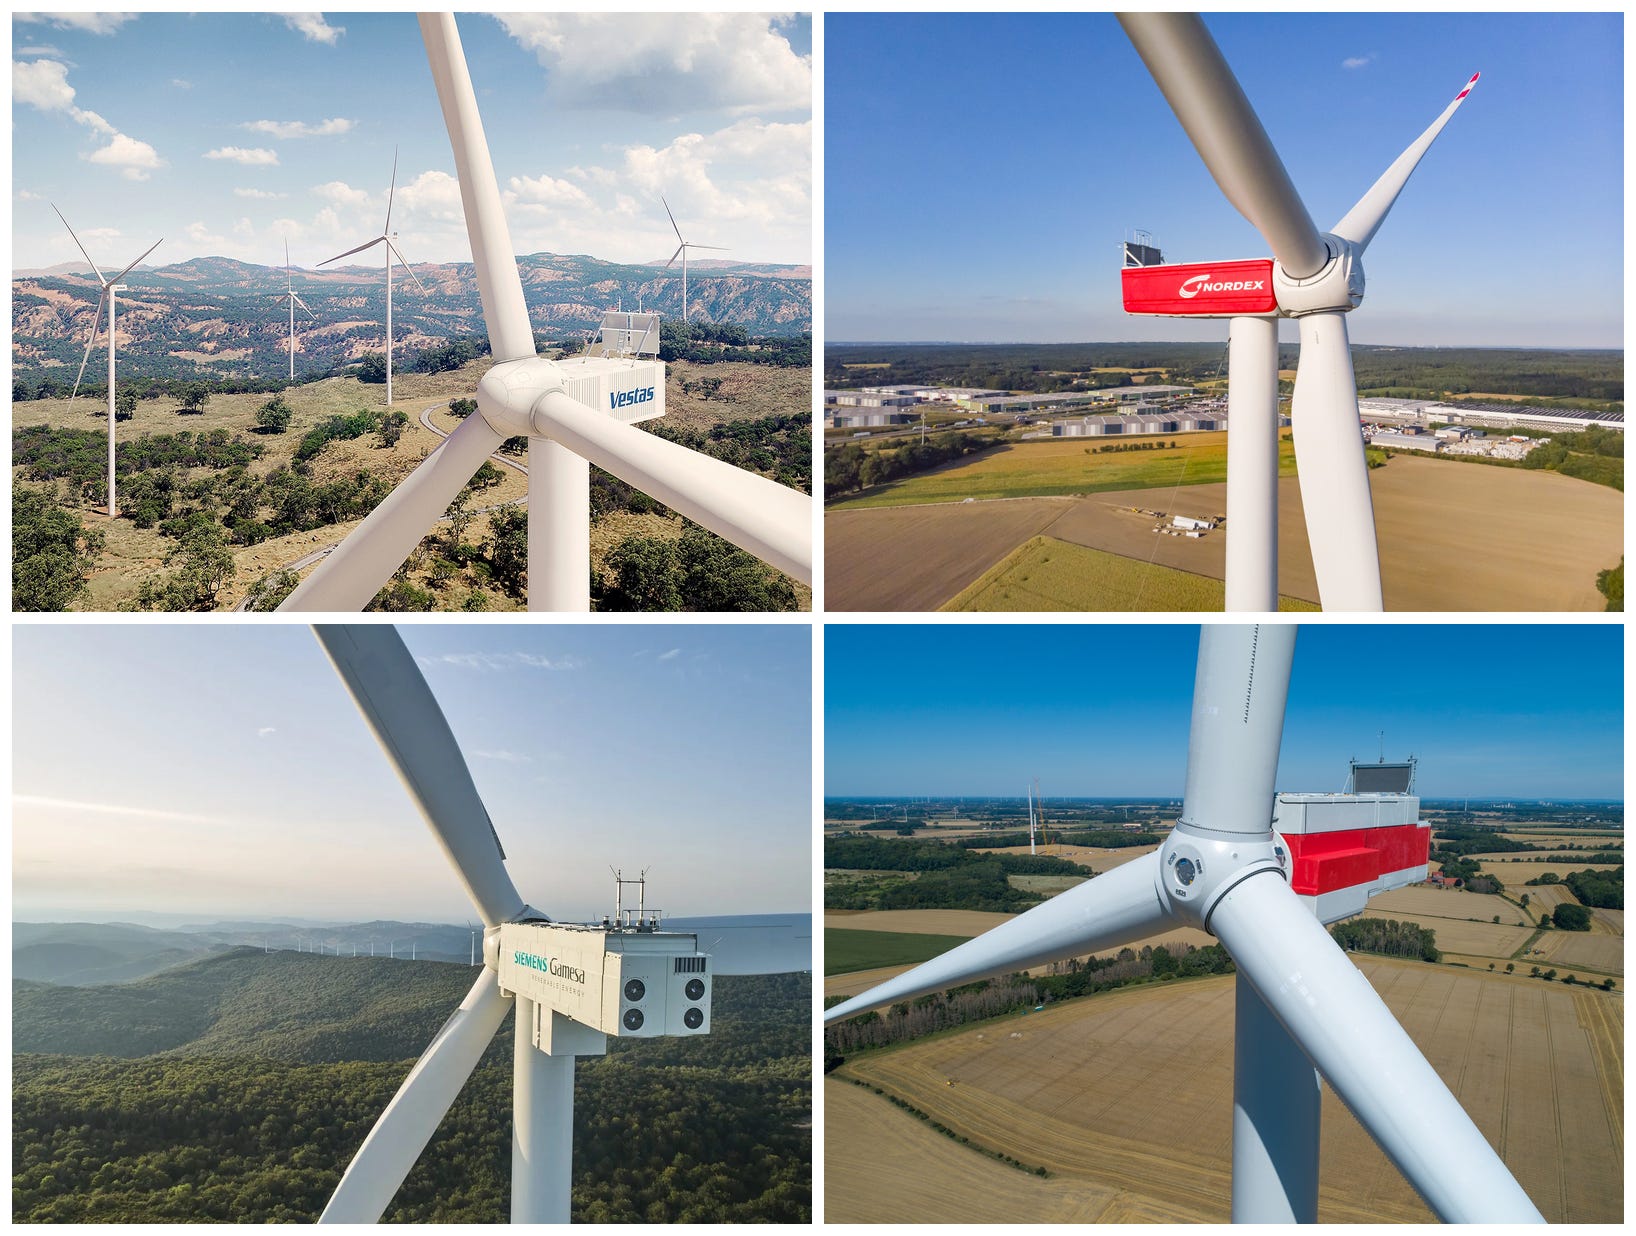
Los últimos resultados financieros de Nordex, Vestas, Siemens Gamesa y GE Vernova muestran una recuperación que, aunque todavía tiene velocidades muy distintas, empieza a consolidarse.
De hecho, hace tiempo que venimos siguiendo esta evolución en Windletter. Ya compartimos los análisis financieros sobre los fabricantes occidentales y, a finales de 2025, destacábamos cómo Nordex y Vestas estaban recuperando el pulso comercial.
Ahora, con la reciente presentación de resultados, tenemos nuevos números.
Una aclaración: ENERCON no aparece en este análisis porque **no cotiza en bolsa y no publica información financiera con el mismo nivel de detalle** que los fabricantes analizados.
Nordex: de sobrevivir a liderar la recuperación
Si hay un fabricante que merece protagonizar este artículo, ese es Nordex. La compañía acaba de presentar unos resultados del tercer trimestre de 2026 realmente buenos:
2.187 millones de euros de facturación, un 28,2 % más que en Q3 2025.
278 millones de EBITDA, más del doble que un año antes.
12,7 % de margen EBITDA, frente al 8 % del año anterior.
147 millones de beneficio neto, casi tres veces más que en Q3 2025.
379 millones de euros de free cash flow durante el trimestre.
Además, Nordex ha elevado su previsión de margen EBITDA para el conjunto de 2026 hasta el 11,5–12,5 %, muy por encima del 8–11 % previsto anteriormente. Son cifras que impresionan especialmente cuando recordamos dónde estaba la compañía hace apenas unos años. En 2022 registró un EBIT negativo de más de 400 millones de euros.
Ya lo adelantaba nuestro amigo Kiko Maza con un artículo allá por septiembre de 2025: Nordex: la receta de una recuperación milagrosa. Y también merece mucho la pena el análisis de Shashi Barla, que repasa los factores que explican cómo Nordex ha crecido aproximadamente cuatro veces en una década, frente a un mercado eólico mundial que ha duplicado sus instalaciones anuales.
Shashi destaca varios elementos que han sido clave:
Estabilidad directiva: José Luis Blanco lidera Nordex desde 2017, aportando continuidad y estabilidad.
Selección de mercados: apuesta por Alemania, Turquía y Canadá, mientras recupera presencia en Estados Unidos. Solo en Alemania ha firmado más de 9 GW de pedidos entre 2022 y 2025.
Optimización industrial: expansión de la fabricación en India y China, que ya representa cerca del 40 % de la producción anual de nacelles. India aporta más del 70 % de las palas fabricadas internamente.
Estrategia de producto: evolución continua de la plataforma Delta4000, aprovechando componentes y procesos industriales comunes, como hemos visto con la N175/6.X. Su especialización en palas de fibra de carbono, soluciones para climas fríos y torres híbridas de gran altura también ha contribuido a diferenciar su oferta.
Una cifra que me ha llamado especialmente la atención es que Nordex ha necesitado prácticamente diez años para recuperar los precios medios de venta por MW que tenía en 2016.
Vestas: la recuperación se consolida
Vestas también continúa mejorando, con la trayectoria quizá más estable de los OEMs occidentales, aunque algo menos espectacular que Nordex. Según su presentación oficial de resultados del tercer trimestre de 2026, las principales cifras son:
Facturación: 5.677 millones de euros, un 6 % más que en Q3 2025.
Rentabilidad: 483 millones de euros de EBIT antes de extraordinarios, con un margen del 8,5 %, frente al 7,8 % del año anterior.
Previsiones: mantiene un objetivo de margen EBIT del 7,5–8,5 % para el conjunto de 2026.
Cartera de pedidos: 77.900 millones de euros entre aerogeneradores y servicios, aunque los nuevos pedidos de turbinas cayeron un 27 % interanual durante el trimestre.
Según Vestas, la mejora del margen se explica por la mayor rentabilidad de Power Solutions (venta de turbinas) y un mejor aprovechamiento de sus costes fijos gracias al volumen de actividad. La compañía también señala que su plan de recuperación del negocio de servicios avanza según lo previsto.
Siemens Gamesa: por fin alcanza el break-even
Al igual que GE Vernova (que veremos más adelante), Siemens Energy tiene importantes negocios de turbinas de gas y componentes eléctricos que están obteniendo excelentes resultados. De hecho, el grupo cerró su ejercicio fiscal 2026 con más de 4.100 millones de euros de beneficio neto.
Pero si nos centramos exclusivamente en Siemens Gamesa, la cosa cambia. Ahora mismo es el patito feo del gigante energético. Según los resultados oficiales de Siemens Energy:
Rentabilidad: 8 millones de euros de beneficio antes de extraordinarios, frente a unas pérdidas de aproximadamente 1.400 millones en 2025.
Generación de caja: free cash flow negativo de 1.600 millones de euros, compensado a nivel de grupo por los negocios de gas y redes.
Perspectivas: Siemens Energy espera que Gamesa alcance un margen de beneficio antes de extraordinarios del 0–2 % en 2027.
Negocio onshore: la recuperación comercial sigue siendo fundamental. Los recientes 500 MW de SG 5.0-145 (2.0) en Egipto, que comentamos en esta edición, son una buena señal.
Después de años de pérdidas, volver al equilibrio es un paso importante, aunque todavía queda camino por recorrer.
GE Vernova: mejora, pero Wind todavía pierde dinero
La situación de GE Vernova es parecida en cuanto a la estructura del grupo. Sus negocios de generación convencional y electrificación impulsan los beneficios, mientras que la división eólica sigue atravesando dificultades.
Si nos centramos exclusivamente en Wind, según los resultados oficiales del tercer trimestre de 2026:
Facturación: 2.741 millones de dólares durante el trimestre.
Rentabilidad trimestral: EBITDA positivo de 72 millones de dólares, con un margen del 2,6 %, frente a unas pérdidas de 61 millones un año antes.
Resultado acumulado: pérdidas EBITDA de 585 millones durante los nueve primeros meses de 2026, superiores a los 373 millones del mismo período de 2025.
Previsiones: pérdidas EBITDA de entre 400 y 500 millones de dólares para el conjunto de 2026.
La mejora trimestral es positiva, pero GE Vernova todavía tiene trabajo por delante para recuperar la rentabilidad de su negocio eólico, especialmente afectado por offshore.
¿Hemos dejado atrás lo peor?
Si miramos la fotografía completa, creo que hay motivos para ser optimistas.
Nordex ha pasado de sobrevivir a conseguir márgenes de dos dígitos. Vestas consolida su recuperación. Siemens Gamesa vuelve al equilibrio. Y GE Vernova empieza a mostrar mejoras trimestrales en Wind, aunque todavía arrastra pérdidas importantes.
Pero hay algo que sí parece haber cambiado: los OEMs occidentales han vuelto a poner la rentabilidad en el centro de sus decisiones.

🌬️ Nuevos detalles técnicos de la Vestas V182-7.2 MW
El periodista Eize de Vries ha publicado en Windpower Monthly nuevos detalles técnicos sobre la V182-7.2 MW, obtenidos a través de una entrevista con Chirag Kareliya, responsable de producto de Vestas.
Uno de los detalles más interesantes está en las palas, de 89,4 metros de longitud. Vestas reutiliza los moldes de la parte interior de las palas de la V172 y añade cinco metros en el extremo, manteniendo la anchura máxima. Esto le permite, por un lado, una menor inversión en fábricas al reutilizar parte del molde, y por otro, conservar el diseño del buje. Aunque si refuerza el sistema hidráulico de pitch para soportar las mayores cargas.
En cuanto al drivetrain, la V182 incorpora una nueva multiplicadora planetaria de tres etapas, frente a las dos etapas de la V172, que ya mencionamos en nuestra sección Aerogenerador del Mes. Esta evolución permite aumentar la densidad de par (Nm/kg) y reducir la masa de la multiplicadora y del conjunto de la transmisión.
También hay novedades importantes en las torres. La V172, cuya primera unidad comercial se instaló en Alemania con 175 metros de altura de buje, utiliza principalmente soluciones híbridas de hormigón y acero de Max Bögl para las mayores alturas. De hecho, también contamos recientemente la instalación de una V172 con una torre de 199 metros en Winnberg, Alemania.
Sin embargo, para la V182, Vestas ha recuperado la torre de acero de gran diámetro (LDST), que ofrecerá como solución estándar. Su diseño utiliza tres segmentos longitudinales inferiores de 120°, que se transportan por separado y se atornillan en obra, junto con al menos tres tramos tubulares convencionales. El siguiente vídeo tiene 10 años y es muy mejorable, pero se entiende el concepto.
El prototipo está previsto para el cuarto trimestre de 2027. En Alemania, las entregas comenzarán en el tercer trimestre de 2028.
Claramente se ve que Vestas ha reutilizado mucho de la V172, lo que seguramente permite un ahorro significativo en desarrollo e industrialización, además de un route to market más rápido.

🇪🇬 Siemens Gamesa pone en marcha un pedido de 500 MW de la SG 5.0-145 (2.0) en Egipto
Buenas noticias para Siemens Gamesa onshore. La compañía ha anunciado que los parques eólicos Niat y Rasgha han recibido la orden de proceder (NTP), dando paso a la ejecución de 500 MW con aerogeneradores SG 5.0-145 (2.0) en Egipto.
Los dos proyectos, de 250 MW cada uno, están situados en Ras Ghareb, junto al mar Rojo. Su promotor, Alcazar Energy Partners, acaba de cerrar la financiación de una inversión total de 626 millones de dólares. Se espera que entren en operación comercial a finales de 2028 y produzcan unos 2,3 TWh anuales.
La noticia tiene un pequeño matiz. Como ya contamos en Windletter #126, Siemens Gamesa fue quien desarrolló originalmente el proyecto NIAT, que posteriormente vendió a Alcazar Energy Partners. Por tanto, es razonable pensar que esta relación previa haya facilitado la adjudicación del suministro, aunque desconocemos las condiciones concretas del acuerdo.
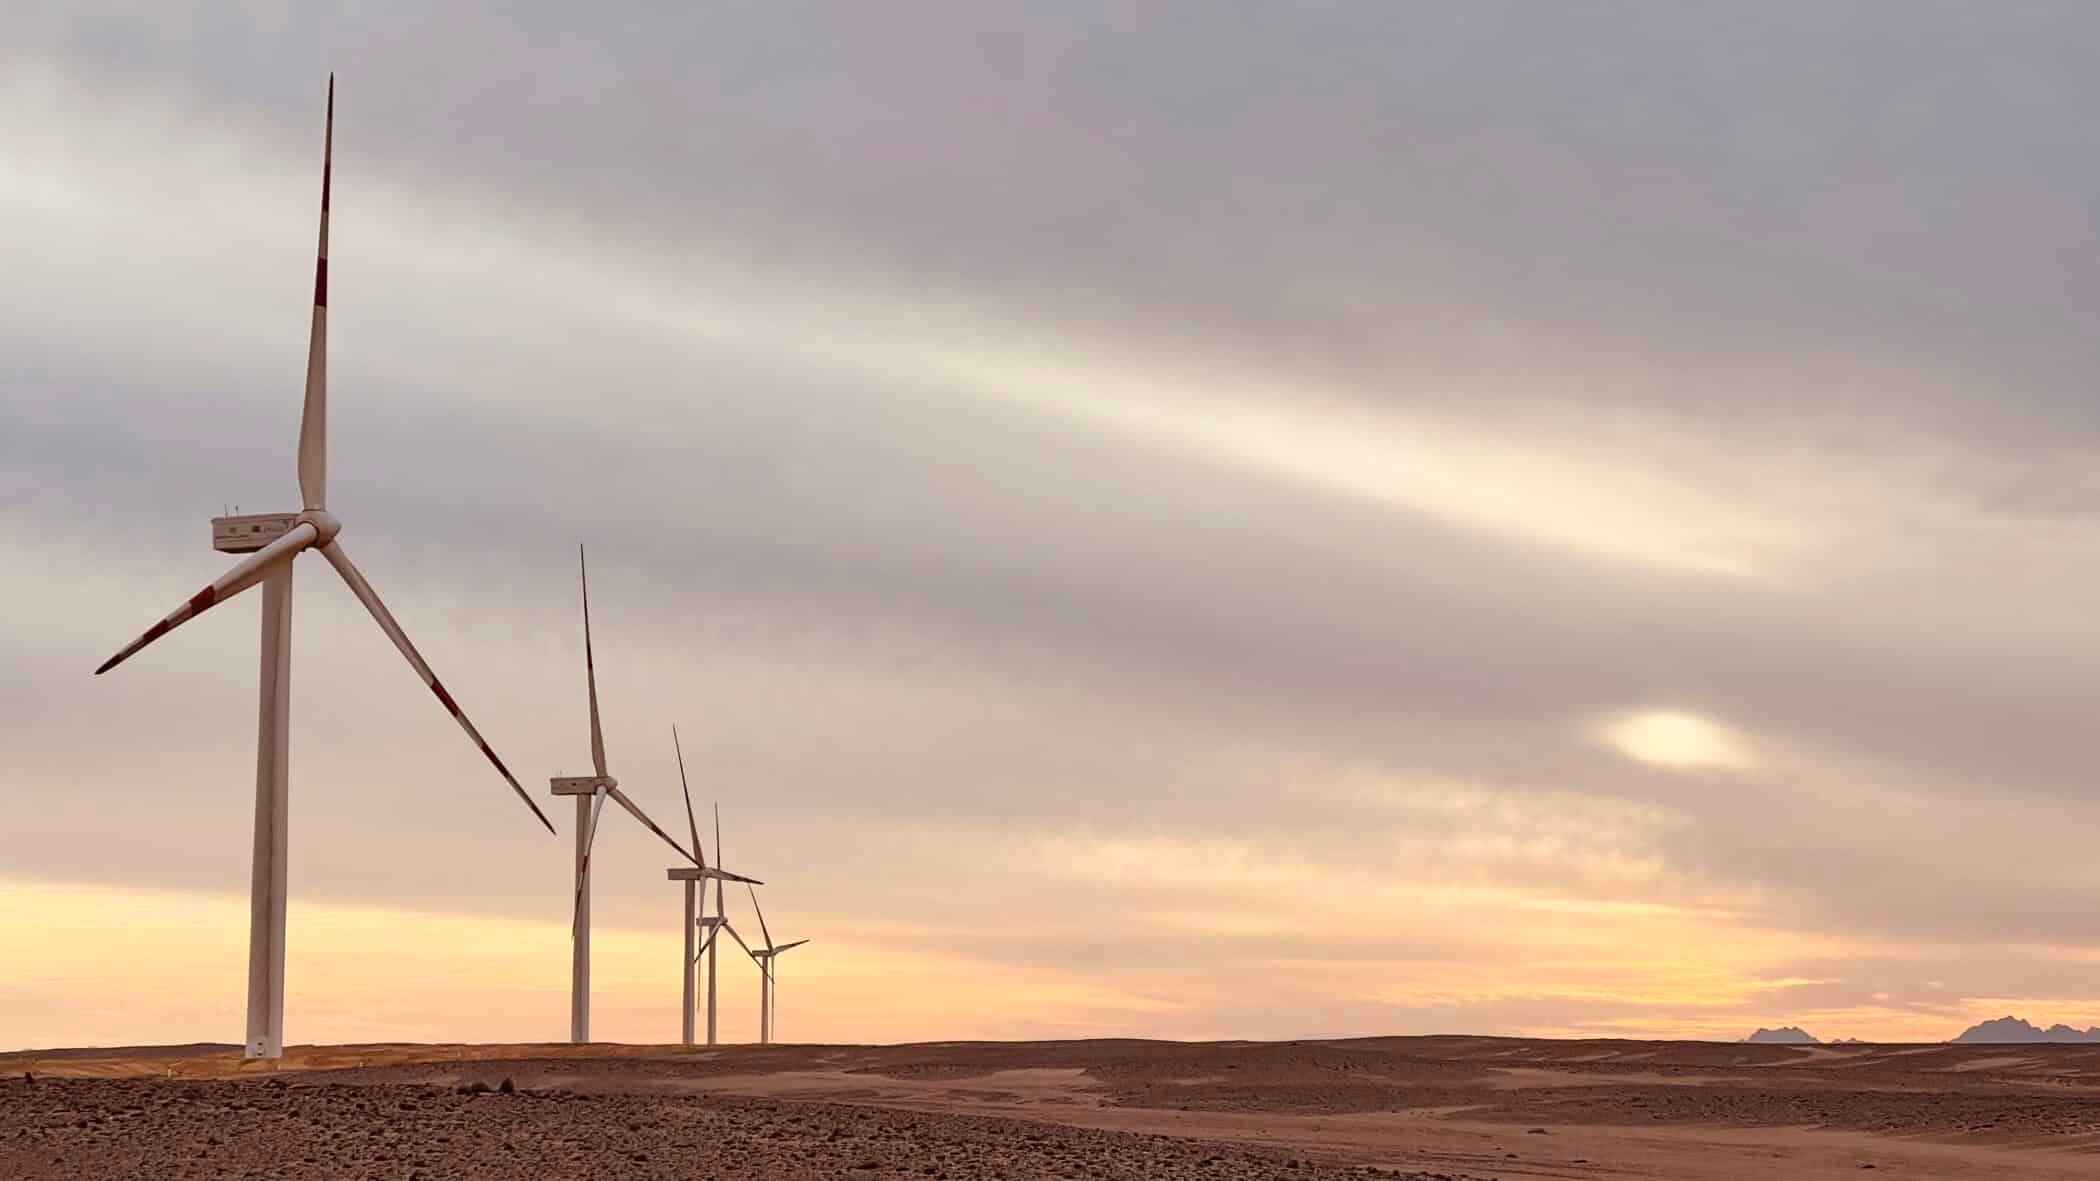
En cualquier caso, hablamos de 100 aerogeneradores de la SG 5.0-145 (2.0), una plataforma cuyo regreso comercial estaba siendo bastante discreto. Hasta ahora, el principal pedido público que conocíamos era el de las ocho unidades destinadas al parque eólico de Labraza, en el País Vasco, actualmente en fase de construcción.
Además, Egipto es un mercado histórico para Siemens Gamesa, que acumula aproximadamente 1,5 GW instalados en nueve proyectos desde 2004.
Después de todos los problemas de sus plataformas onshore y de los años de parón comercial, ojalá este contrato sea un punto de inflexión. 500 MW son un empujón importante para una Siemens Gamesa que necesita recuperar terreno y volver a ganar confianza en el mercado. Me alegro por ellos.

🔩 Nordex compra C1 Connections y su tecnología de uniones para torres onshore
Nordex ha anunciado un acuerdo para adquirir C1 Connections, una empresa neerlandesa especializada en sistemas de unión para torres. La operación incluye su tecnología patentada C1 Wedge Connection, la propiedad intelectual asociada y parte de su equipo de ingeniería.
¿Os suena esta tecnología? Pues debería, porque ya hemos hablado de ella varias veces en Windletter. Primero, cuando un consorcio de grandes empresas offshore colaboraba en su desarrollo, y posteriormente cuando C1 Connections realizó una demostración de su funcionamiento.
El concepto propone una alternativa a las uniones convencionales mediante bridas y pernos, cada vez más exigentes a medida que aumentan las dimensiones de los aerogeneradores y las cargas que deben soportar.
Según C1 Connections, su sistema permite mejorar la resistencia a fatiga, reducir el peso de las conexiones y simplificar el montaje. Además, está diseñado para minimizar la pérdida de precarga y, con ello, las necesidades de mantenimiento.
La tecnología no parte de cero. C1 Connections obtuvo la certificación de componente A-level de DNV y lleva años desarrollando y ensayando estas soluciones.
Lo interesante aquí, y lógico teniendo en cuenta que Nordex solo opera en onshore, es que la adquisición se limita al negocio onshore, mientras que las actividades offshore continuarán en una nueva entidad independiente. Nordex no ha comunicado el importe de la operación ni en qué plataformas o proyectos incorporará esta tecnología.
Me parece un movimiento interesante. Parece que Nordex ha visto potencial en esta tecnología. ¿La veremos en turbinas comerciales próximamente?

🇦🇺 Australia aprueba un parque eólico de 1.400 MW desarrollado por Goldwind
La Independent Planning Commission de Nueva Gales del Sur (Australia) ha aprobado el desarrollo de Baldon Wind Farm, un parque eólico de 1.400 MW promovido por Goldwind Australia, que actúa como desarrollador y tiene una gran actividad en el país.
El proyecto estará situado en el suroeste del estado, cerca de Hay, y contempla la instalación de hasta 175 aerogeneradores de 8 MW. También incluye un sistema de almacenamiento mediante baterías de 200 MW / 400 MWh.
Hay un detalle tecnológico especialmente interesante. Baldon incorporará generación eólica grid-forming combinada con baterías DC-coupled, una configuración novedosa que ya ha recibido la aprobación de sus requisitos técnicos de conexión por parte de AEMO y Transgrid.
Precisamente a esta tecnología le dedicamos un tema principal en Windletter, donde analizamos la tecnología, el proyecto piloto de Moorabool y su evolución hacia aplicaciones comerciales. La particularidad del DC-coupled es que las baterías se conectan al bus de corriente continua del aerogenerador (a mitad de convertidor), en lugar de hacerlo en alterna junto a la subestación del parque.
Eso sí, Goldwind todavía no tiene garantizada la evacuación de los 1.400 MW. Por eso, la primera fase contempla 45 aerogeneradores conectados a una línea existente de 220 kV, mientras que el resto dependerá de conseguir capacidad adicional.
🌊 Noruega destina 380 millones de euros a probar aerogeneradores flotantes de 18,5 MW
La agencia pública noruega Enova ha adjudicado 3.940 millones de coronas noruegas (unos 380 millones de euros) en ayudas a dos proyectos de demostración de eólica flotante, promovidos por Fortius Offshore Wind (Deep Wind Offshore) y Fram Wind Solutions,
Ambos proyectos se instalarán en el centro de ensayos METCentre, frente a la costa de Karmøy (Noruega), y contarán con dos aerogeneradores de 18,5 MW cada uno. En total, hablamos de cuatro máquinas y 74 MW de potencia, con una producción anual estimada de 300 GWh.
El objetivo es probar soluciones flotantes a escala comercial. Y no solo las plataformas, sino también los sistemas de fondeo, los procedimientos de fabricación, instalación y las operaciones de mantenimiento.
Hay un detalle especialmente interesante en uno de los adjudicatarios. Fram Wind Solutions utilizará la tecnología Damping Pool de BW Ideol, basada en una estructura flotante con una abertura central (moonpool) que ayuda a amortiguar los movimientos provocados por el oleaje.

Es una tecnología que llevamos tiempo siguiendo en Windletter. De hecho, ya contamos cómo BW Ideol había actualizado su plataforma para aerogeneradores de más de 15 MW y también analizamos cómo plantea fabricar estas estructuras en serie, uno de los aspectos fundamentales para conseguir reducir costes.
Además, la tecnología ya tiene experiencia operativa. La hemos seguido durante la construcción y montaje de las plataformas del proyecto francés EolMed, que cuenta con tres aerogeneradores Vestas de 10 MW y comenzó a generar electricidad en abril de 2026. Ahora el reto es escalar la solución hasta los 18,5 MW, con las mayores cargas y dimensiones que ello implica. Por ahora no he encontrado información pública suficiente para identificar el diseño concreto de plataforma que utilizará Fortius ni el fabricante de los aerogeneradores.
Las ayudas están condicionadas a que los proyectos salgan adelante, con un horizonte de ejecución de cinco años. En el caso de Fram, además, será necesario alcanzar la decisión final de inversión (FID), asegurar financiación y cerrar los principales contratos en un plazo de 24 meses.
Por cierto, ya hablamos en Windletter de la aprobación del programa noruego de ayudas a la eólica flotante, esta vez para un parque a gran escala.
Me parece muy interesante que Noruega esté apostando por prototipos con aerogeneradores de tamaño comercial (incluso por encima de los OEMs europeos, habrá que ver que turbina equipan), en lugar de seguir probando únicamente prototipos de menor potencia.
Y es que el gran desafío de la eólica flotante ya no es tanto demostrar que funciona, sino conseguir fabricarla, instalarla y operarla a costes competitivos.
Muchas gracias por leer Windletter y muchas gracias a Tetrace, RenerCycle, Nabrawind e Ingeteam, nuestros patrocinadores principales, por hacerla posible.
Y si te apetece, recomienda Windletter para ayudarme a crecer 🚀
¡Nos vemos en la siguiente!
Disclaimer: Las opiniones presentadas en Windletter son mías y no reflejan necesariamente los puntos de vista de mi empleador