


Hola a todos y bienvenidos a una nueva edición de Windletter. Soy Sergio Fernández Munguía (@Sergio_FerMun) y aquí hablamos de la actualidad del sector eólico desde un punto de vista diferente. Si no estás suscrito al boletín puedes hacerlo aquí.
Windletter está patrocinado por:
🔹 Tetrace. Proveedor de servicios de O&M, ingeniería, supervisión y repuestos líder en el mercado renovable. Más información aquí.
🔹 RenerCycle. Desarrollo y comercialización de soluciones y servicios especializados en economía circular para energías renovables. Más información aquí.
🔹 Nabrawind. Diseño, desarrollo, fabricación y comercialización de tecnologías eólicas avanzadas. Más información aquí.
🔹 Ingeteam Wind Energy. Partner global de tecnología y servicios para la industria eólica, trabajando con OEMs, utilities y asset owners. Más información aquí.
Windletter is also available in English here
Windstory es la sección de reportajes de Windletter. Una sección reportajes, análisis e historias interesantes del sector. Puedes leer otras ediciones aquí.
Antes de empezar, un recordatorio:
Recientemente hemos contado con una edición en colaboración con la Universidad Nebrija, que nos ha presentado la primera edición de su Máster Executive en Energía Eólica: Tecnología, Desarrollo y Gestión de Proyectos, desarrollado junto a la Asociación Empresarial Eólica (AEE) y pensado para formar a los perfiles que el sector lleva años necesitando.
Por cierto, he podido acceder de forma preliminar al listado del claustro de profesores y lo cierto es que el nivel del profesorado es espectacular. Si todo va bien, incluso yo tendré el privilegio de impartir algunas sesiones.
Te animo que le eches un ojo 👇

Los aerogeneradores europeos vuelven a crecer en tamaño
Cada dos años, en septiembre, el sector eólico mundial se pasa por Hamburgo. Del 22 al 25 de septiembre se ha celebrado la edición de 2026 de WindEnergy Hamburg, con en torno a 1.500 expositores de 40 países en diez pabellones, y decenas de miles de visitantes.
¿Por qué es una feria distinta? Desde hace unos años, allí están todos. Vestas, Nordex, Siemens Gamesa, Enercon y GE Vernova comparten pasillos con Goldwind/Vensys, Envision, Ming Yang, Sany y también Suzlon. En otras ferias no vemos esta representación de los OEMs chinos, algo que ya comentábamos en la edición de 2024.
Y este año lo cierto es que había cosas que ver. Después de 4 años de calma en el desarrollo de producto onshore occidental, Hamburgo ha vuelto a ser una feria de lanzamientos. Y eso, en Windletter, siempre nos gusta. Personalmente en encantan las novedades de producto.
Quédate hasta el final porque tenemos sorpresa 🙂
🕰️ Cuatro años de espera
En 2022, las estrellas de Hamburgo fueron la Vestas V172-7.2 MW y la Nordex N175/6.X y la Enercon E-175 EP5. Desde entonces, los OEMs occidentales se han dedicado a otra cosa: industrializar esas plataformas, arreglar problemas de calidad de miles de millones (algunos más que otros) y recuperar márgenes (esto todos). La prioridad dejó de ser el tamaño y pasó a ser la rentabilidad.
En estos años, Siemens Gamesa ha llegado a retirar del mercado su plataforma 5.X y GE Vernova reestructurar su negocio onshore. En cuanto a Enercon, siempre ha sido un OEM con camino propio y del que tenemos menos datos (por no estar listada en bolsa), pero sabemos que también ha vuelto a una senda financiera positiva.
Mientras tanto, los fabricantes chinos seguían presentando modelos nuevos a un ritmo difícil de seguir (y quizá de comprender).
Así que en algún momento los OEMs occidentales tenían que dar el siguiente paso. El desarrollo tecnológico no se puede detener, y en Hamburgo 2026 se ha visto que los europeos (los más saneados) han vuelto a moverse.
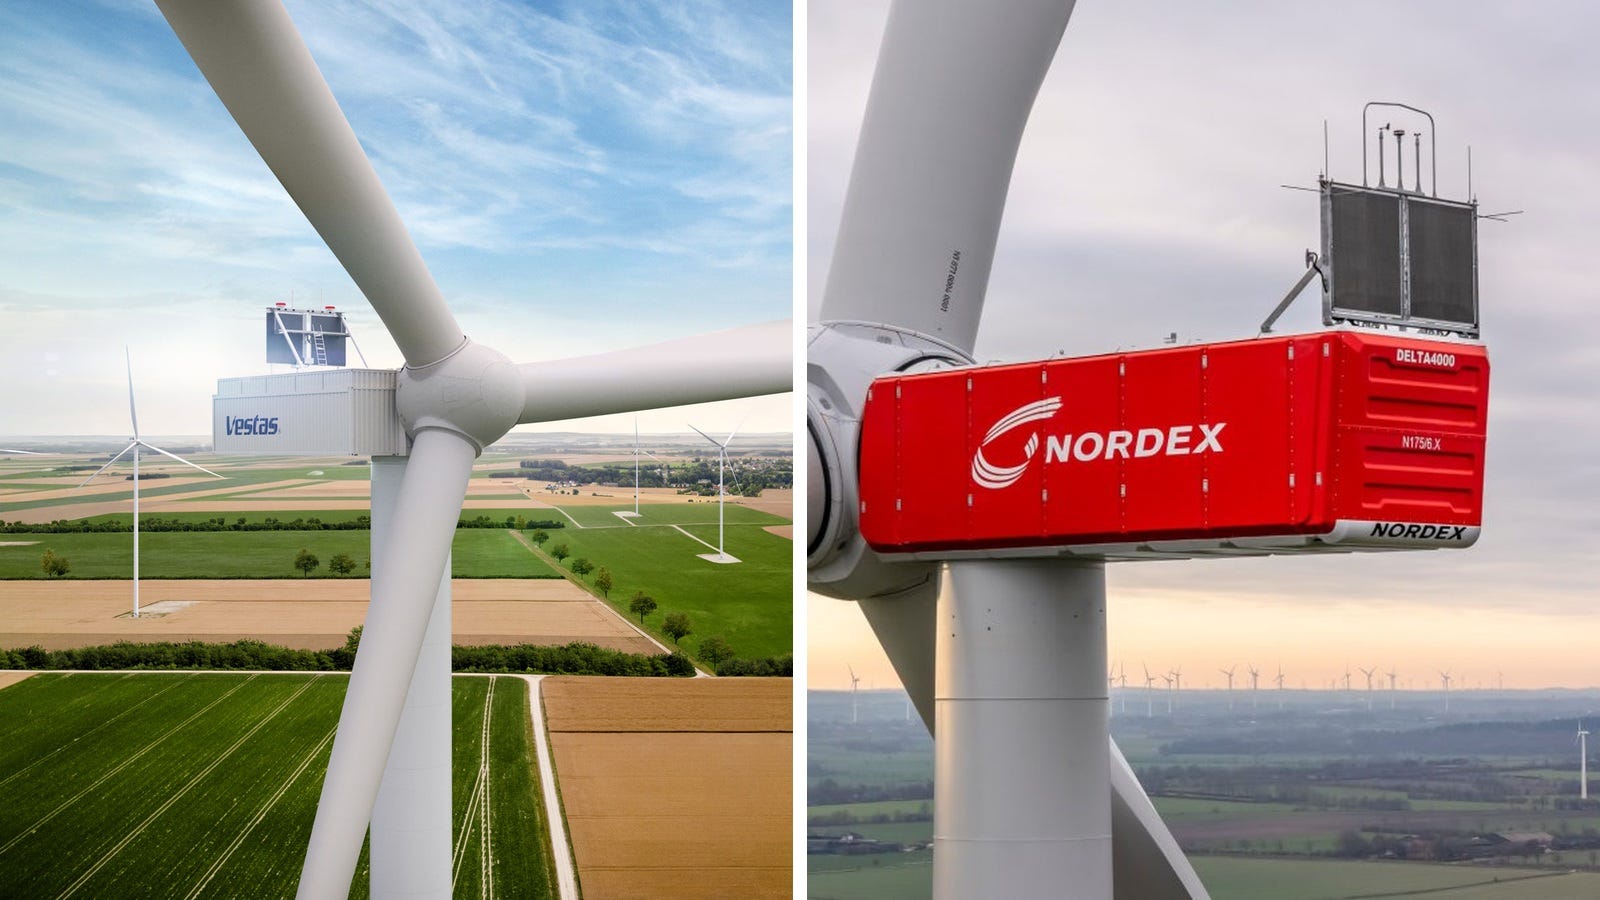

🌀 Vestas V182-7.2 MW: EnVentus crece en rotor
El día antes de abrir la feria, Vestas presentó la V182-7.2 MW. Una máquina que la propia Vestas describe como una evolución y no como una revolución.
La V162-7.2 MW, la V172-7.2 MW y ahora la V182-7.2 MW comparten los mismos 7,2 MW, y cada salto añade 10 metros de diámetro. La plataforma suma ya más de 15 GW instalados y más de 2.000 turbinas en más de 25 países.
Según Vestas, el rotor de 182 metros produce entre un 4 y un 6% más que la V172, gana hasta 2 puntos de factor de capacidad y mejora el precio capturado hasta un 3%. Está pensada para emplazamientos de viento bajo y medio en Europa, Australia, Sudáfrica y América.
Apenas un día después del lanzamiento, Vestas ha anunciado también el primer pedido: cuatro unidades para SR Energy en el parque Staverhult (28,8 MW), al sur de Suecia, con un contrato de servicio AOM 5000 a 35 años.
El volumen es pequeño, pero Vestas quiere dejar claro que la V182 está lista para el mercado desde el primer día. Evolution, not reinvention.

🏗️ Nordex N193/7.X: el rotor onshore más grande de Occidente
El 22 de septiembre, ya con la feria abierta, Nordex presentó la N193/7.X, una nueva variante de su plataforma Delta4000. La V182 apenas duró unas horas como el rotor onshore más grande de un fabricante occidental. Nordex subió la apuesta nada menos que 11 metros. El rotor 193 supone un salto de 18 metros desde la N175, algo diría que nunca se ha visto en la industria.
El área de barrido crece un 22% respecto a la N175/6.X, y Nordex habla de hasta un 14% más de producción en emplazamientos de viento bajo. La nacelle, el sistema de control y la arquitectura eléctrica se heredan de la Delta4000. Para soportar el nuevo rotor, Nordex ha reforzado el bastidor principal y el sistema de bloqueo del rotor, y ha rediseñado la multiplicadora.
Hay dos detalles que me parecen especialmente interesantes. El primero es que, al menos al principio, en Alemania se limitará a 6,6 MW, probablemente para adaptarse a los requisitos de tramitación y conexión a red. Con esa potencia la densidad baja a 226 W/m² (desde los 250 W/m² de la N193 a 7,3 MW), una de las más bajas de todo el mercado occidental.
El segundo son las palas de 95 metros de una sola pieza (o al menos eso es lo que se espera), que van a exigir mucho a la logística y a la fabricación, algo que ya comentábamos en Windletter #98.


🔧 Siemens Gamesa, Enercon y GE: tres formas distintas de no mover ficha
Siemens Gamesa no presentó nada. Puede llegar a ser entendible: bastante tiene con relanzar la SG 7.0-170, la heredera de la plataforma 5.X que retiró del mercado en 2023 por problemas de calidad. Antes o después tendrá que mover ficha, pero primero necesita demostrar que la plataforma actual funciona y vender volúmenes significativos.
Y es un caso curioso, porque hablamos del OEM europeo con más experiencia en palas de gran longitud. Su track record offshore es enorme y por ir a los ejemplos más extremos, la SG 14-236 DD monta palas de 115 metros, e incluso las de la plataforma de 21 MW y 276 metros de rotor que enseñaron hace un par de años van mucho más allá de cualquier diseño onshore.

Aunque hay que ser justos: una pala onshore y una offshore no son lo mismo. En offshore, la pala viaja en barco y en onshore el diámetro de raíz está condicionado por la transportabilidad por carretera, y esa restricción condiciona todo el diseño estructural.
Enercon, aunque sin lanzar modelo nuevo, ha hecho algo muy interesante: en lugar de crecer en rotor, ha exprimido el que ya tenía. La E-175 EP5 E2 mantiene sus 175 metros y sus 7 MW (291 W/m²), pero Enercon ha elevado la producción anual declarada un 5,5% respecto a la referencia inicial, sin tocar la potencia nominal. Primero un 2,8%, y ahora otro 2,7% adicional. Me parece una mejora sustancial sin necesidad de aumentar la potencia máxima.

Al parecer, la mejora viene de validación en campo, estrategias de operación optimizadas y mejoras en el control individual de pala (individual pitch control). En el lanzamiento, Enercon usó hipótesis conservadoras y con más máquinas en operación ha podido afinar la curva de potencia.
GE Vernova es el caso más llamativo. Su mayor rotor onshore es el de la 6.0 MW-164 m (284 W/m²). Su plataforma de 6 MW suma más de 1.500 unidades en 20 países, pero está 29 metros de rotor por detrás de la N193. Cuesta creer que GE no tenga nada entre manos después de la reestructuración de su negocio onshore, pero por ahora no ha dicho nada.
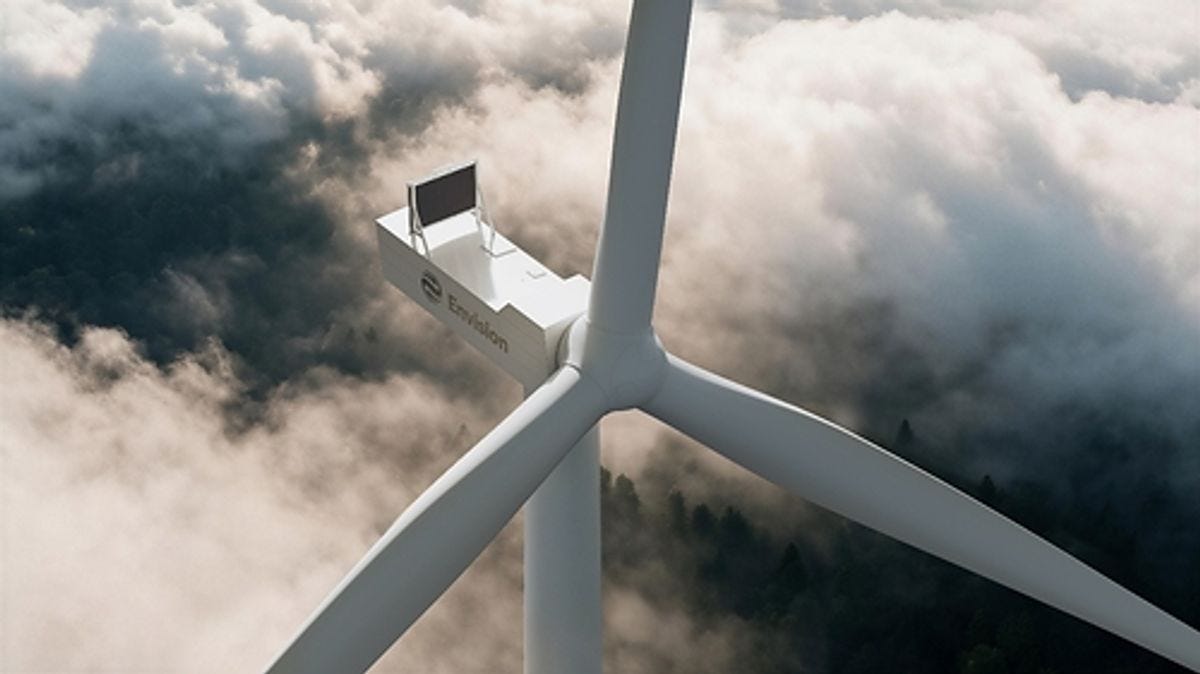
🇨🇳 Ming Yang y Envision: productos propios para Europa
Envision y Ming Yang llegaron a Hamburgo presentando producto nuevo y con dos máquinas onshore prácticamente calcadas.
Envision presentó el Model T – EN175/8.0: 8 MW, rotor de 175 metros, que plantea para emplazamientos de viento medio, terreno complejo y montaña. Y anuncia control grid-forming, aunque lo cierto es que todavía no está claro qué se va a pedir en Europa para certificar un aerogenerador como grid forming.
Envision también aprovechó la feria para anunciar que su modelo EN-182/6.25 MW ha obtenido la certificación de cumplimiento del código de red español a nivel de unidad, según la NTS 2.1, emitida por UL Solutions. Ojo: es la EN-182, no la nueva EN175/8.0.
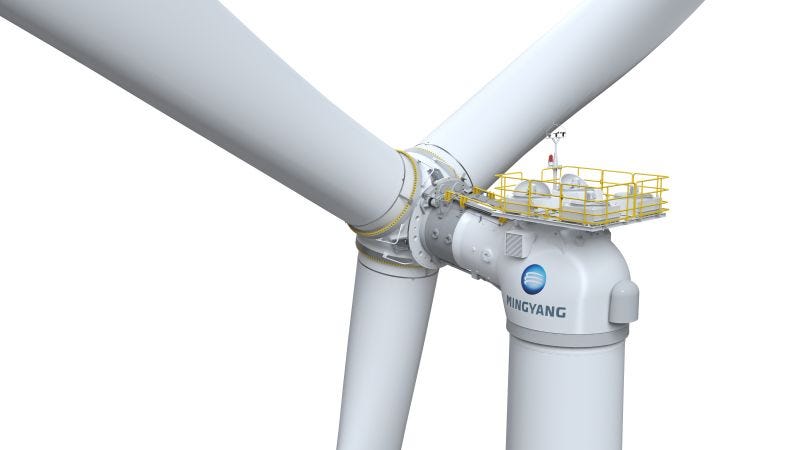
Ming Yang llegó con la MySE 8.0-175, generador síncrono de imanes permanentes con multiplicadora de alta velocidad (1.100 rpm de salida, un diseño poco habitual) y certificación prevista para finales de 2027. Está orientada a Alemania y el norte y oeste de Europa.
Misma potencia, mismo rotor, misma densidad de potencia: 333 W/m². Todo apunta a que ambos han visto el mismo hueco de mercado. Aunque curiosamente, los dos se han ido en dirección contraria de la tendencia occidental. Mientras Vestas baja a 277 W/m² y Nordex a 250, ellos se van hasta los 333. Quizá estén muy orientadas al mercado internacional fuera de China y no solo a Europa.
Ming Yang también aprovechó para hacer algo de política, como suele ser habitual últimamente. Su Head of European Public Affairs, Philipp Pfefferle, respaldó públicamente las nuevas exigencias alemanas de ciberseguridad y resiliencia de cadena de suministro incluidas en el borrador de reforma de la ley offshore. Dijo que la compañía ya trabaja en una agenda de localización alineada con esas exigencias y con el Net Zero Industry Act.
La idea clave es que Ming Yang está construyendo una “empresa genuinamente europea”, con consejo de administración dentro de la UE y capacidad de O&M regional. Y confirmó que negocia con “varios” gobiernos nacionales la construcción de una fábrica.
Respecto al track record, la MySE 8.0-175 no tiene: es un desarrollo nuevo, sin unidades previas. Envision está algo mejor: su prototipo del EN175/8.0 se está fabricando ya y se conectará a red antes de que acabe el año, según declaró a reNEWS su vicepresidente Vincent Riedweg, con producción en serie a principios de 2028.
Pero conviene recordar que ninguno de los dos llega de cero. Envision vende internacionalmente sobre todo la EN-171/6.5 y la EN-182 en sus distintas versiones (6,25 y 7,8 MW). Ming Yang apoya su expansión onshore en la MySE 6.25-172: 49 unidades en Filipinas para Vena Energy y 25 en el parque Black Peak de Serbia. Y el pasado mayo se puso en marcha el parque San Pancrazio Salentino (45 MW), en Italia, con nueve Mingyang de 5 MW (se desconoce el modelo).

🌏 Goldwind, Suzlon y Sany: tres maneras de intentar entrar
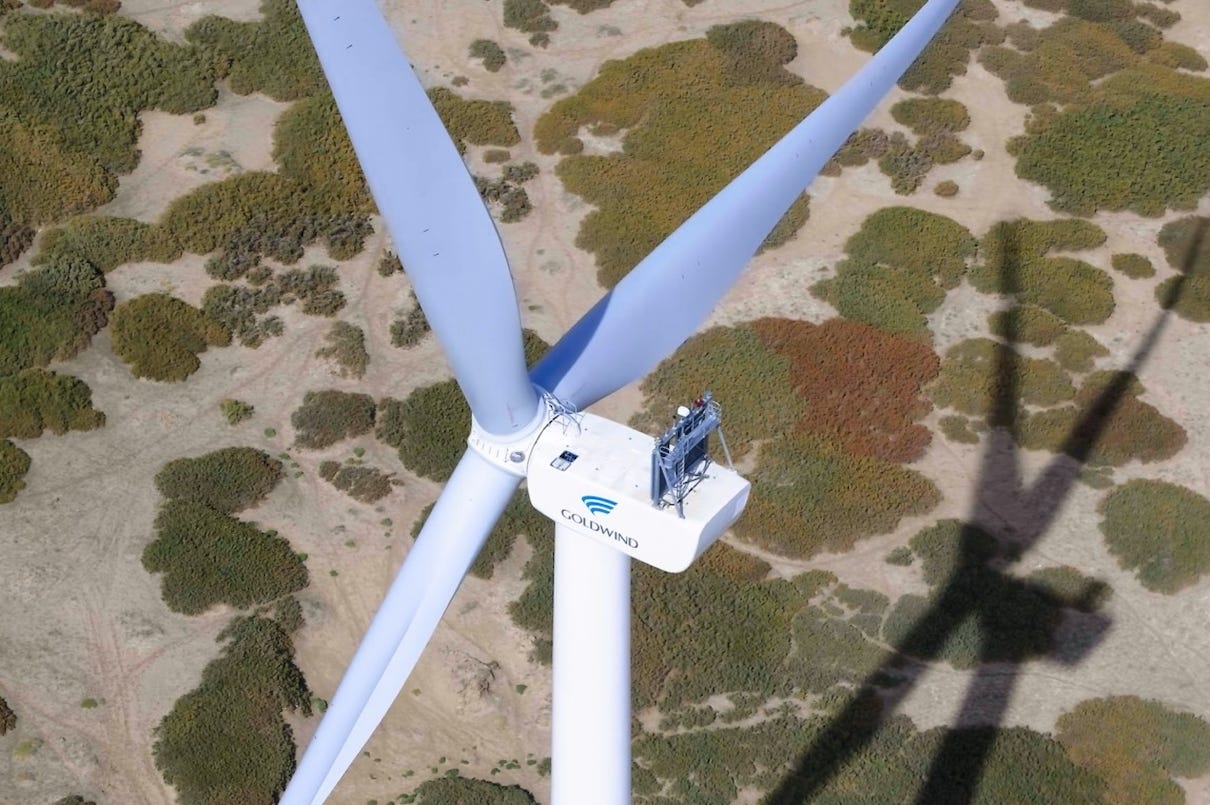
Goldwind es el que va más adelantado, y el que menos ruido hace. Su portfolio internacional se apoya en la familia de media velocidad con imanes permanentes: GWH170-7.2 MW (317 W/m²), GWH175-7.8 MW (324 W/m²) y GWH182 en versiones de 6,2 a 8,0 MW (de 238 a 308 W/m²). La GWH175 la presentaron en 2023, y en su momento ya comentábamos aquí lo difícil que era seguir el ritmo de lanzamientos chinos.
La GWH182 ya está instalada en Turquía, Marruecos y Sudáfrica, y tiene pedidos en Sudamérica, Oriente Medio, África y Asia. En Chile, ENGIE compró 22 unidades de la GWH182-7.5 MW para el parque Pemuco (165 MW), la mayor turbina instalada en la región y, según Goldwind, la primera máquina onshore de clase 18X del mundo con certificado de tipo de DNV. En total, ya supera los 2 GW instalados en Sudamérica y tiene fábrica propia de nacelles en Camaçari (Brasil), comprada a GE.
Goldwind ha vendido en Europa, aunque con máquinas de otra generación: proyectos pequeños en Grecia junto a su filial Vensys, y algo más de volumen en Rumanía, donde en 2024 el BERD financió un parque con turbinas suyas con cierta polémica. En cualquier caso, ninguno con máquinas de la familia GWH de 170 a 182 metros, o al menos no he sido capaz de encontrar nada.
Y hay un caso que me llama especialmente la atención. En Filipinas, Goldwind suministra 17 GW165-6.0 MW al parque Kalayaan 2 (100,8 MW), desarrollado por una joint venture entre la singapurense The Blue Circle y Acciona Energía.
Suzlon, aunque un viejo conocido, es otro de los OEMs que hay que seguir de cerca. Presentó en abril, en WindEurope Madrid, su plataforma Blue Sky para el mercado internacional: la S175 (5,0 MW) para vientos bajos (208 W/m²) y la S163 (6,3 MW) para vientos medios y altos (302 W/m²).
En India, la S175 se lanzó en junio y consiguió su primer pedido comercial dos semanas después. En Europa, de momento, ninguna venta anunciada. Lo que sí hay es equipo: además de Paulo Soares como presidente para Europa, Suzlon ha ido contratando perfiles comerciales en varios mercados. Suzlon cuenta con la ventaja de cara a las autoridades de no ser chino, así que creo que tiene una oportunidad ahí.
Y Sany es el caso que me sigue sin quedar claro. En la feria publicó una nota con cifras notables: más de un 300% de crecimiento de ingresos internacionales en el primer semestre de 2026, cerca de 5 GW de pedidos internacionales firmados, 1.462 MW instalados fuera de China y certificación DNV para la SI-17578EU, su modelo específico para Europa (175 m de rotor, 7,8 MW, 324 W/m²).
Sin embargo, también circulan rumores de que Sany ha abandonado su estrategia europea, y hay un dato que sí se puede comprobar: buena parte del equipo que contrató en Europa, sobre todo comercial, ya no está en la compañía. El caso más visible es el del propio Soares, que hoy preside el negocio europeo de Suzlon.
La lógica dice que el crecimiento de Sany viene del mercado internacional, y que Europa ha pasado de ser prioridad a ser una opción abierta.

📊 La foto completa
Lo prometido es deuda, vamos con el gráfico que nos da la foto completa de los productos onshore disponibles en el mercado de los principales OEMs. También he dejado el gráfico interactivo en este enlace. No os lo perdáis.
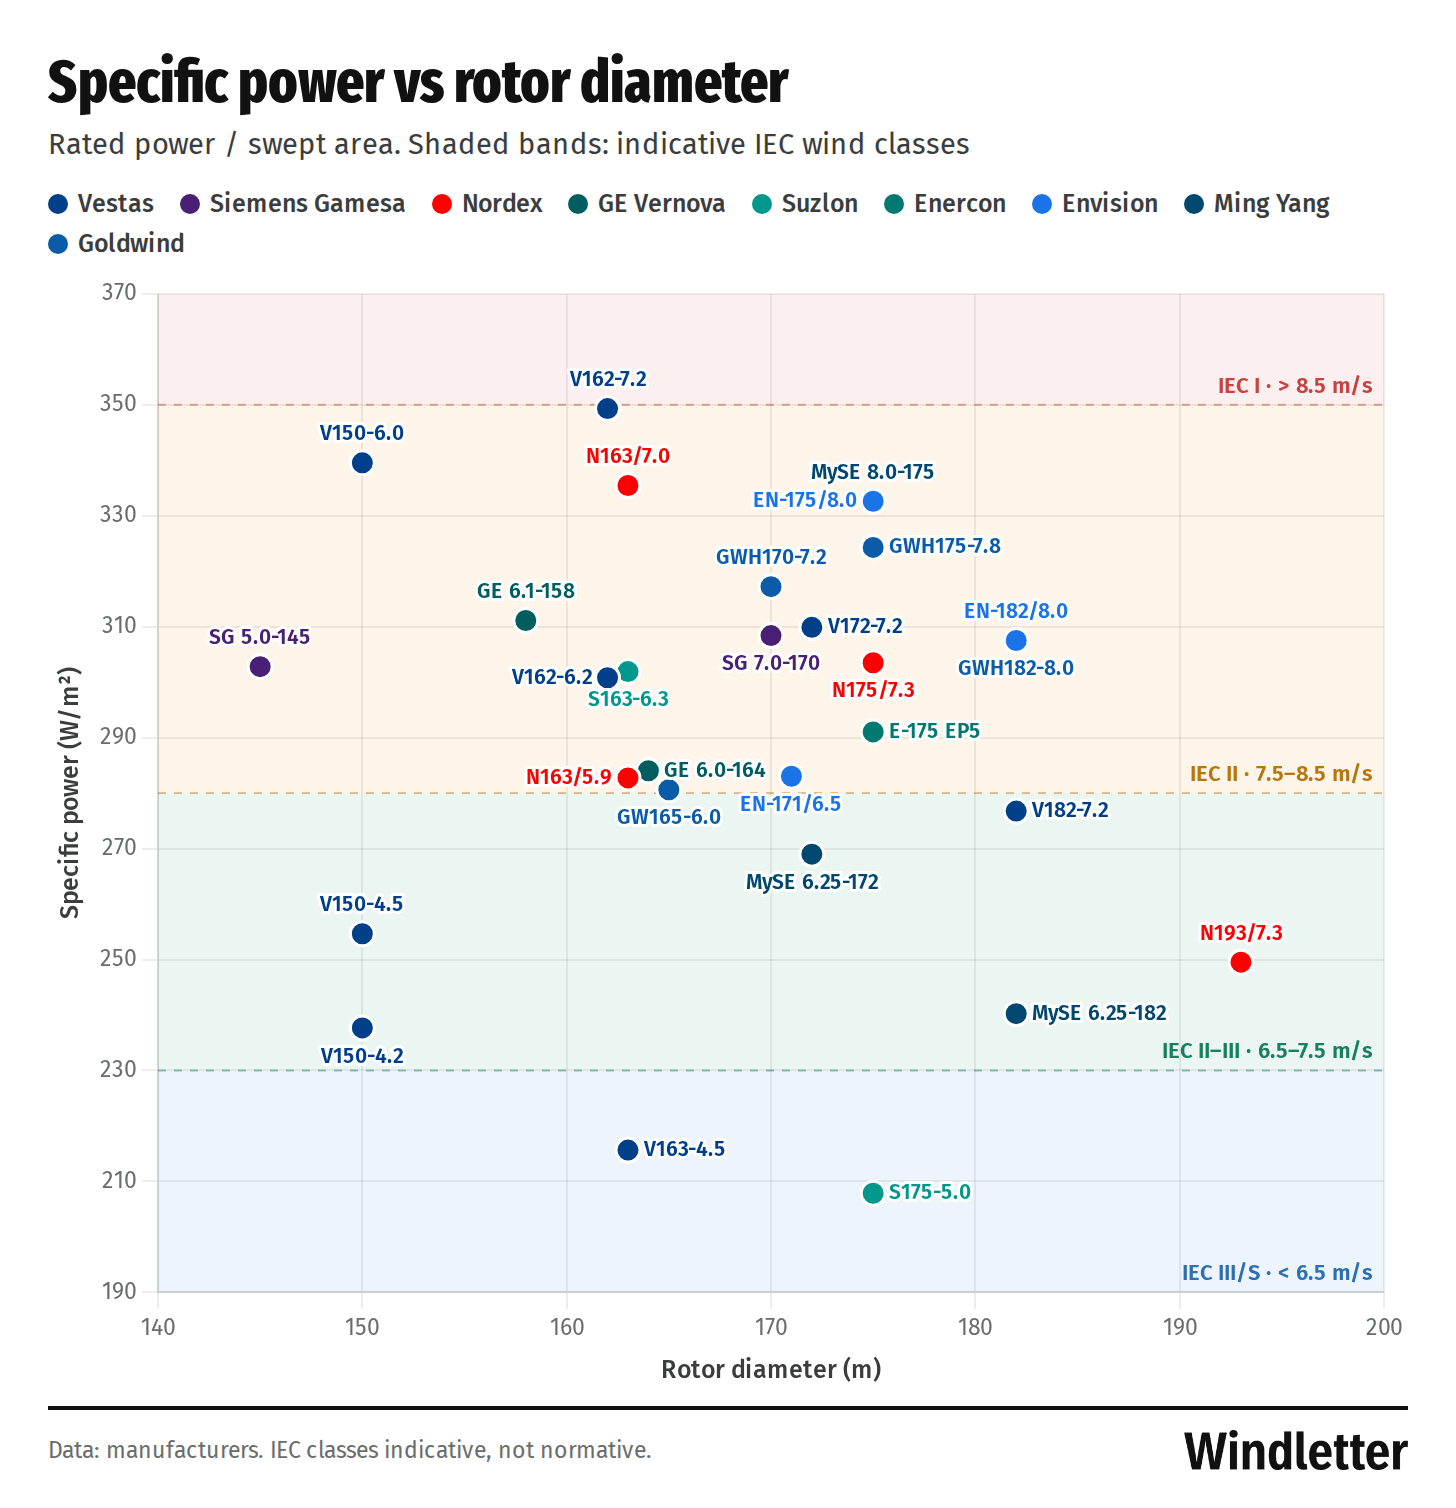
Lo que se ve al ponerlo todo junto es que las tendencias han cambiado. Durante años el titular se enfocaba más en la potencia nominal, en la clase II, mientras que ahora el titular es el rotor, y lo que de verdad se mueve es la densidad de potencia, con productos que van hacia la clase III/S.
La razón es principalmente económica. Menor densidad significa más horas equivalentes o aprovechar mejor las zonas de menor recurso y, también importante, producir en las horas de más valor. Una máquina que genera más con vientos bajos captura mejores precios. Es el mismo debate sobre diseñar los proyectos eólicos en función del precio de la energía que planteábamos hace dos años, y también una forma de que la eólica siga capturando más valor.
Trataré de hacer un artículo similar para offshore, donde la variedad es mucho menor, pero puede ser interesante. Si no te lo quieres perder, suscríbete.
Muchas gracias por leer Windletter y muchas gracias a Tetrace, RenerCycle, Nabrawind e Ingeteam, nuestros patrocinadores principales, por hacerla posible.
¡Nos vemos en la siguiente!
Disclaimer: Las opiniones presentadas en Windletter son mías y no reflejan necesariamente los puntos de vista de mi empleador